Từ ngày 01/01/2026, người cho thuê nhà không còn đóng thuế khoán. Nghị quyết 198/2025/QH15 bỏ hẳn cách cán bộ thuế ấn định một mức cố định, thay bằng tự khai, tự nộp. Nghĩa là mỗi người cho thuê phải tự biết cả năm mình thu được bao nhiêu, và tự chịu trách nhiệm về con số đó.
Chính sách này đã đổi nhiều lần trong nửa đầu năm, nên nhiều bài viết trên mạng vẫn còn dùng con số cũ. Bài này tổng hợp quy định đang áp dụng, cập nhật đến cuối tháng 9/2026.
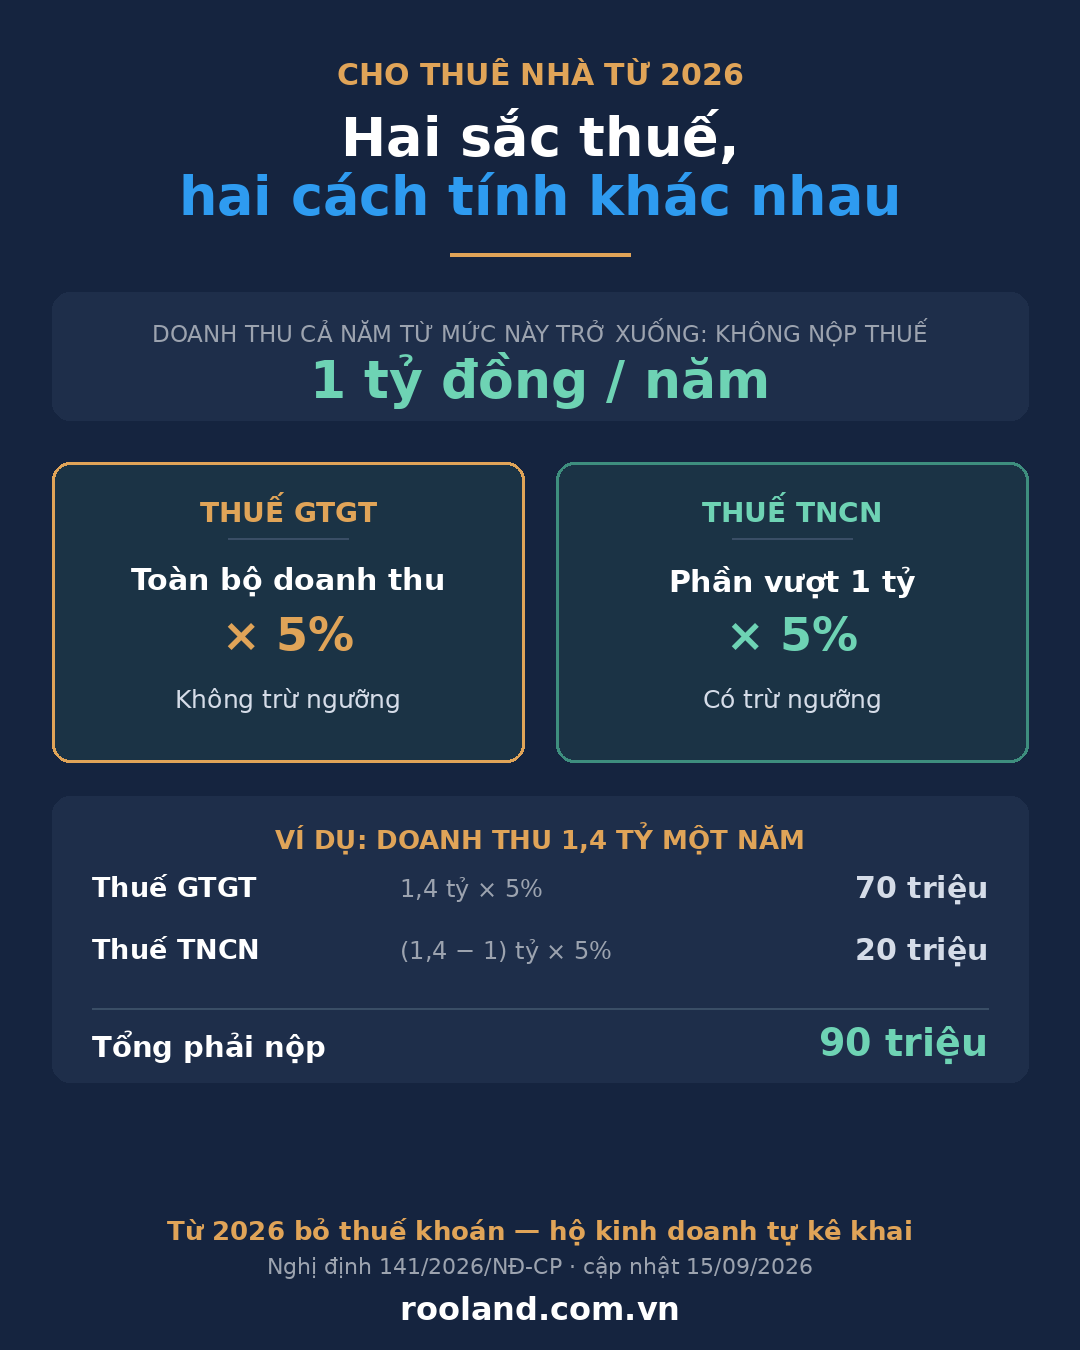
Ngưỡng miễn thuế hiện nay là 1 tỷ đồng mỗi năm
Ngày 29/4/2026, Chính phủ ban hành Nghị định 141/2026/NĐ-CP, sửa Nghị định 68/2026, nâng ngưỡng doanh thu chịu thuế của hộ và cá nhân kinh doanh lên 1 tỷ đồng/năm. Mức này áp dụng từ đầu năm 2026.
Ai có tổng doanh thu cho thuê bất động sản cả năm từ 1 tỷ đồng trở xuống thì không phải nộp thuế thu nhập cá nhân, và không thuộc diện chịu thuế giá trị gia tăng.
Ai đã lỡ nộp theo mức cũ 500 triệu hồi đầu năm mà doanh thu cả năm dưới 1 tỷ thì được bù trừ hoặc hoàn lại phần đã nộp.
Không nộp thuế không có nghĩa là không phải làm gì. Người cho thuê vẫn phải thông báo doanh thu thực tế với cơ quan thuế, chậm nhất ngày 31/01 năm sau.
Vượt 1 tỷ: hai sắc thuế, hai công thức khác nhau
Đây là chỗ nhiều người tính sai nhất.
- Thuế giá trị gia tăng (GTGT): 5% trên toàn bộ doanh thu. Không trừ ngưỡng.
- Thuế thu nhập cá nhân (TNCN): 5% trên phần doanh thu vượt 1 tỷ. Có trừ ngưỡng.
Ví dụ: doanh thu cho thuê cả năm là 1,4 tỷ đồng.
- GTGT = 1,4 tỷ × 5% = 70 triệu đồng
- TNCN = (1,4 tỷ − 1 tỷ) × 5% = 20 triệu đồng
- Tổng phải nộp: 90 triệu đồng
Một số bài viết gộp hai sắc thuế thành "10% trên phần vượt ngưỡng", ra con số 40 triệu. Cách tính đó sai, và sai theo hướng người cho thuê nộp thiếu rồi bị truy thu về sau.
Ví dụ thứ hai: doanh thu 2,4 tỷ đồng.
- GTGT = 2,4 tỷ × 5% = 120 triệu đồng
- TNCN = (2,4 − 1) tỷ × 5% = 70 triệu đồng
- Tổng: 190 triệu đồng
Lưu ý: kinh doanh lưu trú (homestay, cho thuê ngắn ngày dạng lưu trú) không áp dụng cách tính trên. Trường hợp này nên hỏi trực tiếp cơ quan thuế quản lý.
Có nhiều căn thì cộng chung, không phải mỗi căn một ngưỡng
Mỗi người chỉ có một ngưỡng 1 tỷ đồng cho cả năm, dù cho thuê một căn hay mười căn, ở cùng tỉnh hay khác tỉnh. Người cho thuê được chọn trừ ngưỡng vào hợp đồng nào, nhưng tổng mức trừ không được vượt 1 tỷ.
Nếu có hợp đồng mà bên thuê khai thay, nộp thay, hợp đồng cần ghi rõ việc khai thay và số tiền ngưỡng được trừ ở hợp đồng đó. Không ghi rõ thì dễ trừ ngưỡng hai lần ở hai nơi, đến lúc cơ quan thuế đối chiếu mới phát hiện.
Khai khi nào, ai phải khai
- Kỳ khai: cá nhân tự khai được chọn khai hai lần một năm (chậm nhất 31/7 và 31/01 năm sau) hoặc một lần một năm (chậm nhất 31/01 năm sau). Hạn nộp tiền trùng hạn nộp hồ sơ.
- Cá nhân cho cá nhân thuê: bên cho thuê bắt buộc tự khai, không nhờ bên thuê khai thay được.
- Có phải mở hộ kinh doanh không: theo hướng dẫn hiện hành thì không bắt buộc. Cá nhân có thể đăng ký thuế trực tiếp với cơ quan thuế.
Câu hỏi khó nhất: doanh thu thật cả năm là bao nhiêu?
Khi còn thuế khoán, không ai cần biết chính xác cả năm thu bao nhiêu. Nay tự khai, câu hỏi đầu tiên của cơ quan thuế là: doanh thu thật là bao nhiêu, và dựa trên chứng từ nào?
Với người quản lý bằng sổ tay hoặc Excel, câu này không dễ trả lời. Tháng này khách trả tiền ngày 3, tháng sau trả ngày 12. Có căn khách vào giữa tháng nên chỉ tính nửa tháng. Có căn khách trả nhà sớm, có căn được giảm giá hai tháng. Cộng tay mười hai tháng của tám căn, sai một ô là sai cả tờ khai — và với mức thuế 5% trên toàn bộ doanh thu, sai lệch vài chục triệu doanh thu đã là vài triệu tiền thuế.
Rooland giúp được gì, và chưa giúp được gì
Nói rõ trước: Rooland không khai thuế thay, và không tính số thuế phải nộp. Việc Rooland làm là giữ sẵn số liệu gốc, để đến lúc khai thì người cho thuê có con số và chứng từ trong tay.
- Hợp đồng thuê nhập một lần: tiền thuê, ngày thu, chu kỳ thanh toán (tháng, quý, nửa năm, năm), giá điện, giá nước, các khoản phí cố định.
- Hoá đơn tự sinh từng kỳ: tách dòng tiền thuê, tiền điện, tiền nước, phí dịch vụ. Mỗi kỳ của mỗi hợp đồng có đúng một hoá đơn, hệ thống chặn tạo trùng.
- Ghi nhận đã thu: đánh dấu hoá đơn đã thu kèm ngày thu thật. Đây là con số sát với doanh thu thực nhận, dùng để đối chiếu khi khai.
- Ảnh đồng hồ điện nước: lưu kèm hoá đơn làm chứng từ.
- Nhà thuê lại cho thuê tiếp: có bảng quyết toán với chủ nhà theo từng kỳ — thu của khách bao nhiêu, trả chủ bao nhiêu, chênh lệch bao nhiêu.
Phần chưa có: hiện chưa có báo cáo tổng doanh thu cả năm bằng một cú bấm, chưa xuất được file Excel, và không sinh tờ khai thuế. Người dùng vẫn cần cộng theo từng kỳ trên hệ thống. Chúng tôi biết đây là chỗ cần làm tiếp.
Rooland hiện chưa thu phí và không giới hạn số bất động sản quản lý. Đăng ký tại rooland.com.vn/register.
Bài viết mang tính tham khảo, cập nhật ngày 25/09/2026, không thay thế tư vấn thuế. Chính sách thuế với hộ và cá nhân kinh doanh đã thay đổi nhiều lần trong năm 2026; trước khi kê khai nên hỏi lại cơ quan thuế quản lý trực tiếp.
Căn cứ: Nghị quyết 198/2025/QH15 (bỏ thuế khoán); Luật Thuế TNCN 109/2025/QH15; Luật Thuế GTGT 48/2024/QH15; Nghị định 68/2026/NĐ-CP; Nghị định 141/2026/NĐ-CP; Thông tư 18/2026/TT-BTC.